La persistente morosidad excluye a millones de hogares del sistema bancario tradicional

La mora en préstamos aumentó en mayo, expulsando a casi 7 millones de personas del mercado de crédito formal. Las billeteras virtuales registran un 32,2% de impagos, afectando especialmente a jóvenes, mientras el Banco Central anticipa un ciclo financiero más selectivo.
Cierre del mes en el BCRA
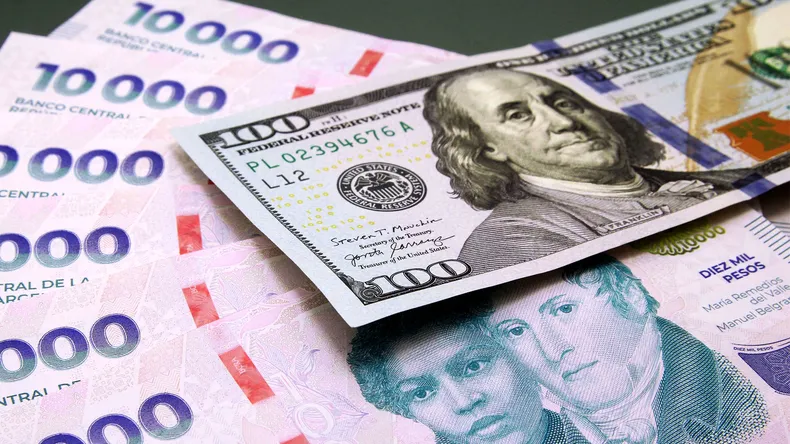
La cotización del dólar mayorista cerró agosto en $1.508,50. Foto: Web.

Alarmante escalada de deudas impagas en plataformas digitales y entidades financieras

Las dificultades económicas de la población se han traducido en un sensible incremento de las carteras en situación irregular dentro del andamiaje financiero local. Un revelamiento de carácter privado, fundamentado en las bases informáticas de la Central de Deudores de la autoridad monetaria, constató que durante el mes de mayo las cuentas con retrasos superiores al trimestre acumularon diecinueve períodos de alza consecutiva. En el segmento de la banca comercial, los pasivos familiares vencidos treparon hasta rozar el trece por ciento, una cifra que se multiplica exponencialmente al examinar el desempeño de las billeteras virtuales y las firmas tecnológicas del sector minorista, donde prácticamente uno de cada tres pesos otorgados en financiamiento se encuentra en condición de incobrabilidad.

Radiografía demográfica del endeudamiento y marginación del mercado formal

La profundidad de la crisis del crédito al consumo ha comenzado a generar una segregación masiva de usuarios que ya no cumplen con los requisitos mínimos de solvencia para las entidades crediticias. Los registros demográficos revelan un preocupante impacto en las franjas más jóvenes de la sociedad: cuatro de cada diez ciudadanos con edades comprendidas entre los veintiséis y treinta y cinco años acarrean compromisos financieros sin cancelar, mientras que la mayor proporción de saldos en mora afecta directamente a los jóvenes de dieciocho a veinticinco años. En términos globales, se calcula que más de la cuarta parte de los tomadores de préstamos —una masa estimada en cerca de siete millones de individuos— quedó marginada de las líneas de financiamiento más accesibles debido a la persistencia de sus saldos negativos.

Proyecciones económicas y el cambio hacia la rigurosidad crediticia

El complejo escenario plantea un freno para el consumo interno como motor de la actividad económica en el corto plazo, revirtiendo la tendencia de reactivación observada en períodos anteriores. Desde la conducción de la banca central se anticipa, no obstante, un punto de inflexión donde las herramientas estacionales de ingresos complementarios colaboren en la regularización de las obligaciones personales. La perspectiva oficial apunta al surgimiento de un horizonte de colocación de capitales mucho más riguroso y selectivo, argumentando que tanto los prestatarios como los bancos se encuentran adaptando sus conductas a un ecosistema monetario de estabilización de precios donde las obligaciones ya no sufren licuaciones automáticas y los antecedentes de cumplimiento adquieren un rol determinante.

Nota escrita por:

Esta nota se actualizó a las:

Te recomendamos...