Las diferencias entre pagar con dinero propio y financiarse, cuándo pueden convenir las cuotas sin interés y qué costos tener en cuenta antes de recurrir a un préstamo personal.
Las diferencias entre pagar con dinero propio y financiarse, cuándo pueden convenir las cuotas sin interés y qué costos tener en cuenta antes de recurrir a un préstamo personal.
Por Ariel Mamani, especialista en educación financiera y fundador de Inverarg
¿Hay una forma correcta de pagar? Transferencia, QR, tarjeta de débito, tarjeta de crédito en un pago, en cuotas sin interés, en cuotas con interés o préstamos. La elección es más importante de lo que parece a simple vista, aunque en el momento pueda parecer lo mismo.
El último Informe de Pagos Minoristas del Banco Central, correspondiente a agosto de 2026, muestra un cambio. Los pagos con QR crecieron 67,5% en cantidad de operaciones respecto al mismo mes del año anterior, mientras que las operaciones con tarjeta de crédito retrocedieron un 9,2% en julio, último dato disponible para ese indicador.
¿El dinero ya está o hay que pedirlo prestado?
La transferencia, el QR y la tarjeta de débito tienen algo en común cuando se utilizan con dinero disponible en la cuenta. El gasto se realiza y el saldo baja, sin generar intereses por financiación. Con la tarjeta de crédito en un pago hay una diferencia importante. Si bien se puede comprar ahora y pagar el total del resumen al vencimiento sin intereses de financiación, el dinero se paga más adelante.
Las cuotas con interés y los préstamos personales funcionan distinto. En esos casos “el dinero no está”, se financia el gasto y se devuelve el dinero a lo largo del tiempo, con un costo adicional. Esa distinción entre usar el dinero disponible “propio” y financiar una compra “pedir prestado”, es clave para entender cuánto terminamos pagando realmente.
En Argentina existen las cuotas sin interés, que muchos comercios y plataformas ofrecen a través de acuerdos con los emisores de tarjetas. En esos casos, el precio puede ser el mismo que si se pagara de contado y el costo del financiamiento queda del lado del comercio o del programa. Si el precio no cambia, esas cuotas pueden ser una alternativa conveniente.
Sin embargo, muchas veces la diferencia está más en cómo se presenta la oferta (marketing) que en el beneficio real. La forma más fácil de entenderlo es con un ejemplo. Supongamos que unas zapatillas tienen un precio de lista de $100.000 y dos locales las ofrecen de distinta manera.
En ambos casos, el resultado es el mismo. Se pagan $90.000 en un solo pago o $100.000 en cuotas. Lo que cambia es cómo cada local presenta la oferta para hacerla más atractiva. En uno parece que hay un descuento y cuotas sin interés; en el otro, que no hay descuento y sí hay intereses. Pero, en definitiva, el costo total es el mismo.
Saber reconocer estas diferencias sirve para dos cosas. Primero, para no dejarse tentar por ofertas que parecen mejores de lo que realmente son. Segundo, para entender que, si el precio es el mismo que al contado y no existe un descuento adicional por pagar en el momento, las cuotas sin interés pueden ser una ventaja real.
De todos modos, eso no significa que siempre convenga elegirlas. También hay que evaluar si podremos pagar esas cuotas durante los próximos meses sin comprometer otros gastos.
Las cuotas con interés son otra cosa. Ahí sí se financia el saldo y se paga un costo adicional. A mediados de septiembre, el Banco Central estableció un límite de 66,44% nominal anual para las tasas de financiación de saldos de las emisoras no financieras de tarjetas. Los bancos aplican sus propias tasas, que pueden variar según la entidad y las condiciones de cada cliente.
Con tasas de ese orden, financiar $600.000 durante un año puede terminar costando entre $796.000 y $960.000, según la tasa aplicada. Es decir, entre $196.000 y $360.000 adicionales en intereses sobre el valor original del bien.
Cuando el monto que se necesita supera lo que cubre la tarjeta o no hay cuotas sin interés disponibles, muchos hogares recurren a préstamos personales. Las tasas nominales anuales en el sistema financiero oscilan entre el 56% y más del 97%, según la institución y el perfil de quien solicita el préstamo. El costo financiero total, que incorpora comisiones e impuestos, puede ser incluso mayor
Por eso, antes de pedir un préstamo personal, conviene preguntarse si realmente es necesario y si se podrá afrontar la devolución sin comprometer los gastos habituales. Puede ser una herramienta útil ante una necesidad importante, como un gasto de salud inesperado, pero es fundamental comparar las condiciones y evaluar otras alternativas disponibles antes de tomar la decisión.
Al momento de decidir cómo pagar, hay dos preguntas que pueden ayudar a ordenar el análisis:
Los números muestran cambios en la forma de pagar, con un crecimiento de las operaciones con QR y una caída de las realizadas con tarjeta de crédito. Detrás de esos movimientos también hay decisiones cotidianas sobre cómo administrar el dinero.
La clave no está en elegir siempre la transferencia, la tarjeta o las cuotas, sino en entender qué implica cada alternativa. Saber cuándo conviene pagar en el momento, cuándo aprovechar una financiación y cuándo evitarla puede marcar una diferencia concreta en la economía de todos los meses.
Porque cuidar el bolsillo no significa solamente gastar menos, sino también aprender a tomar mejores decisiones con el dinero que tenemos.
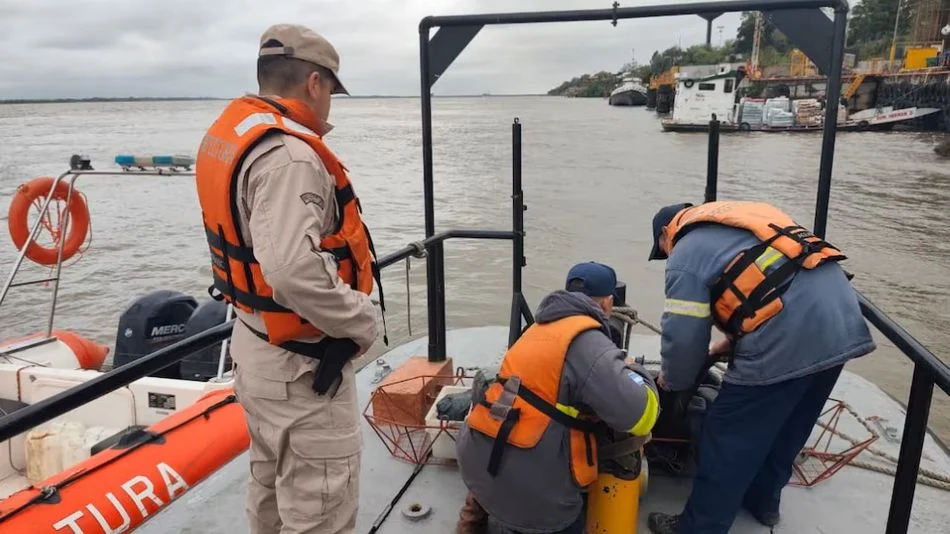
Un pasajero de 61 años fue rescatado con vida tras aferrarse a un objeto flotante, mientras que la Prefectura Naval, la Policía y los Bomberos despliegan un operativo por agua, aire y tierra.
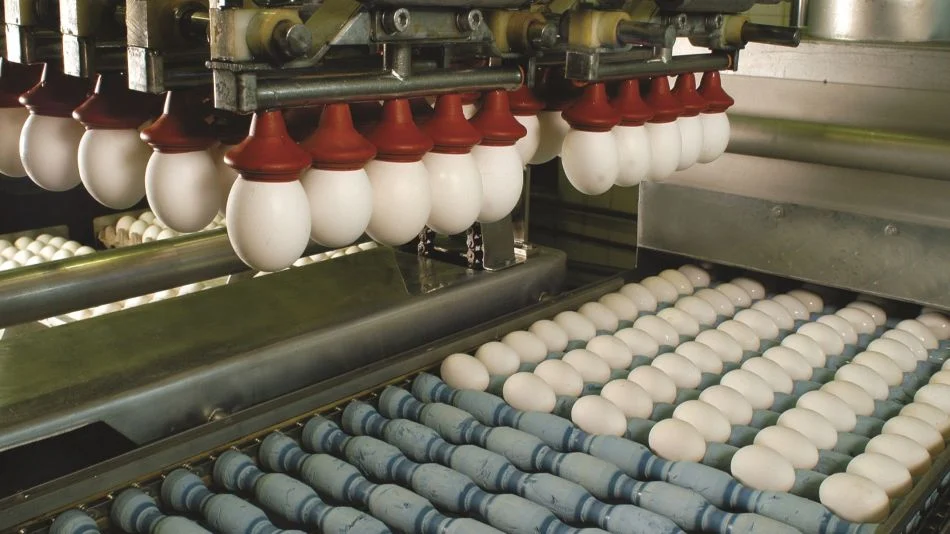
En los primeros ocho meses de 2026, los envíos superaron los US$ 20,2 millones con un incremento del 18%, por el impulso de los precios internacionales y la reapertura de mercados clave tras la Influenza Aviar.
Las diferencias entre pagar con dinero propio y financiarse, cuándo pueden convenir las cuotas sin interés y qué costos tener en cuenta antes de recurrir a un préstamo personal.
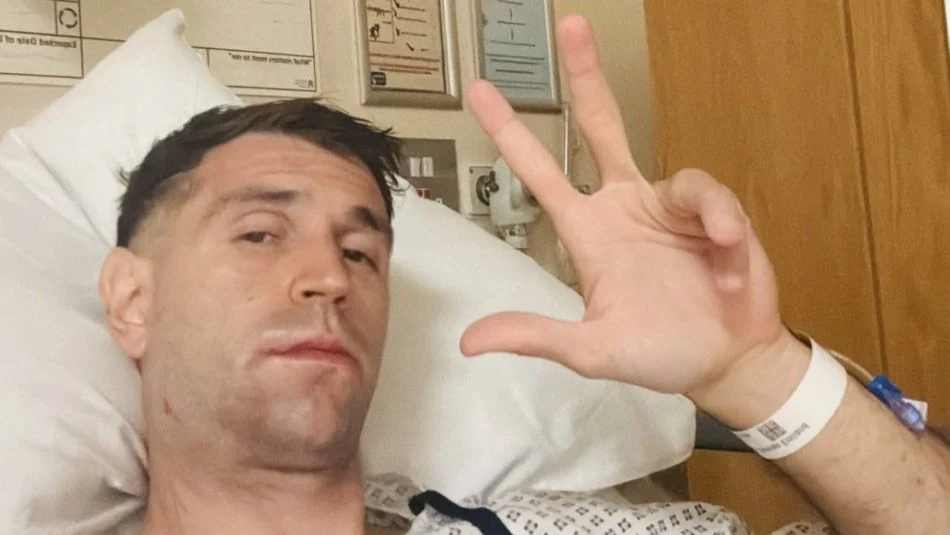
El arquero argentino sufrió un impactante choque de cabezas en el triunfo ante Everton. Luego de ser intervenido quirúrgicamente, llevó tranquilidad desde el hospital, aunque estará varias semanas fuera de las canchas.
La Federación Argentina de la Industria Maderera y Afines analizó el comportamiento digital de los consumidores y su correlación con la producción industrial.
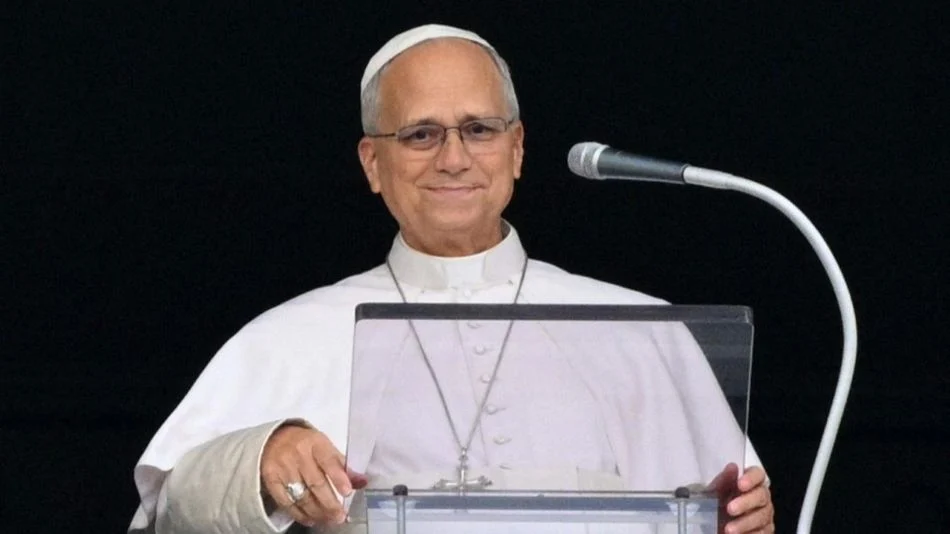
El Pontífice volvió a asomarse desde el Palacio Apostólico tras recibir el alta médica por la intervención quirúrgica a la que fue sometido el martes pasado.
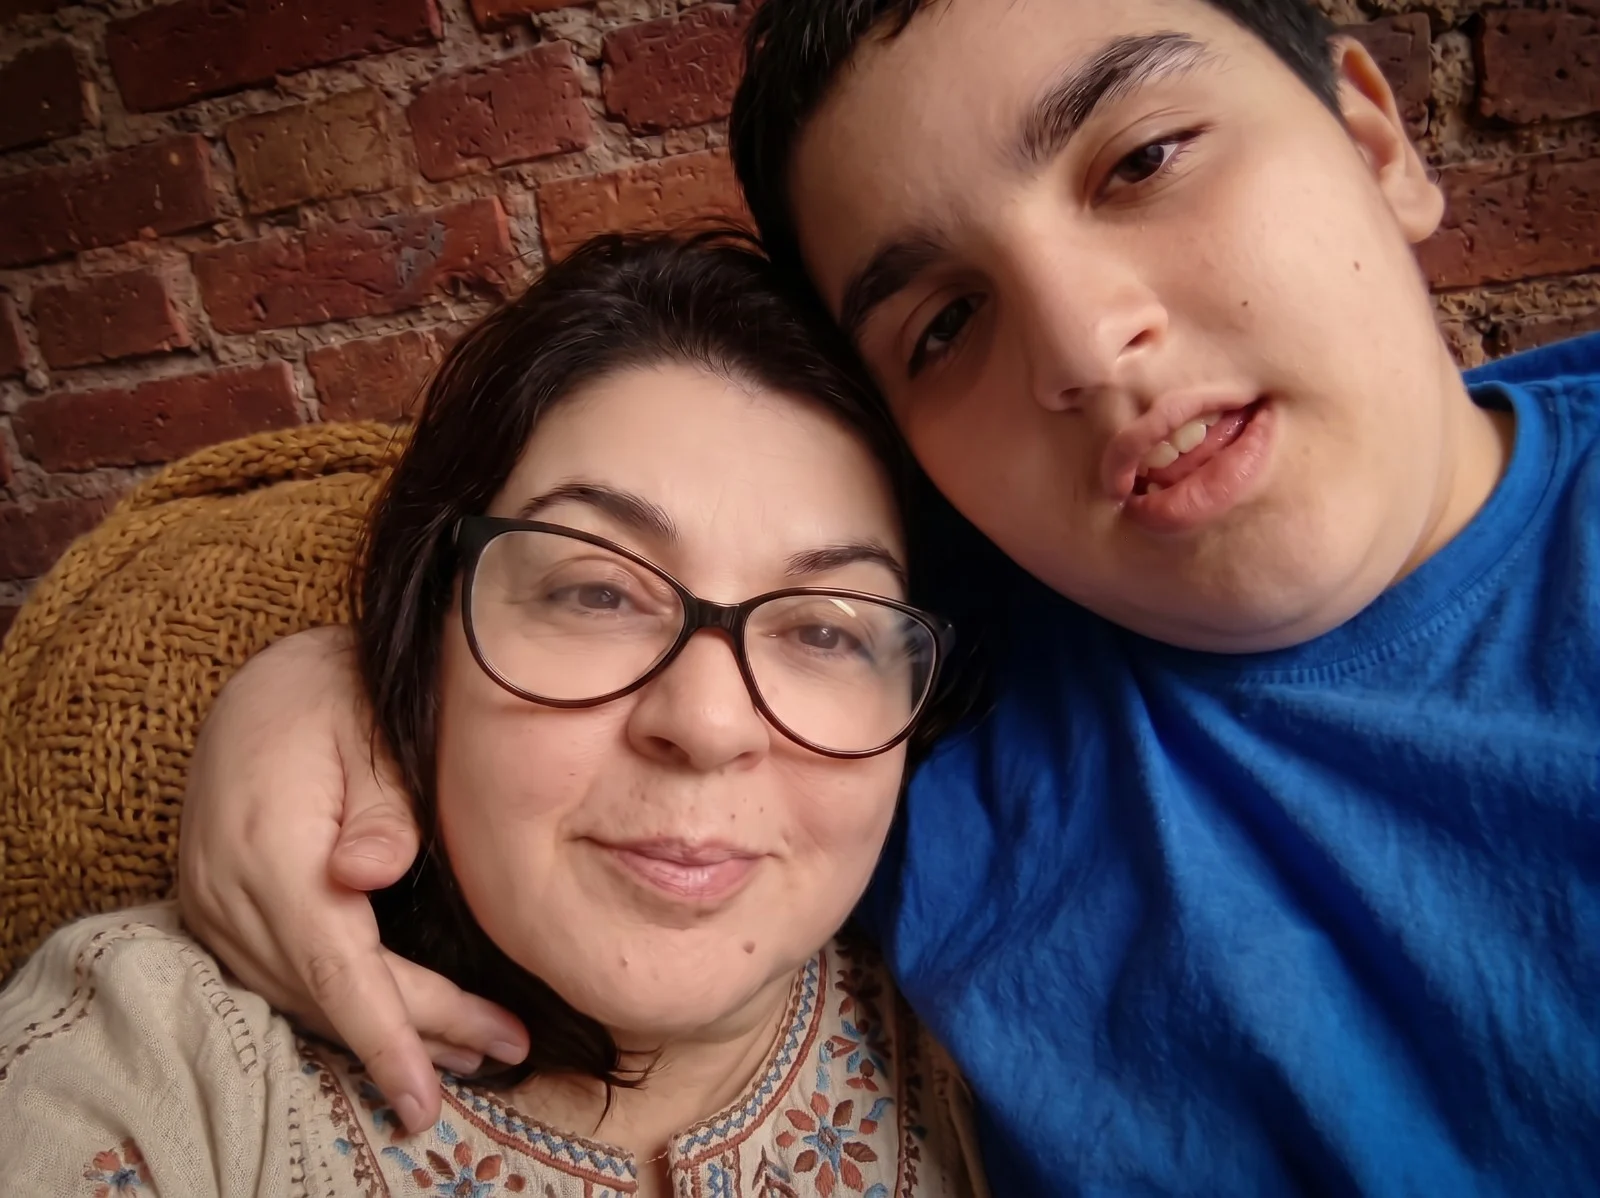
Lautaro tiene 13 años y medio, su padre Eduardo Seisdedos es un reconocido operador de radio, su mamá Cintia supo ser productora pero colgó la agenda y priorizó la familia.
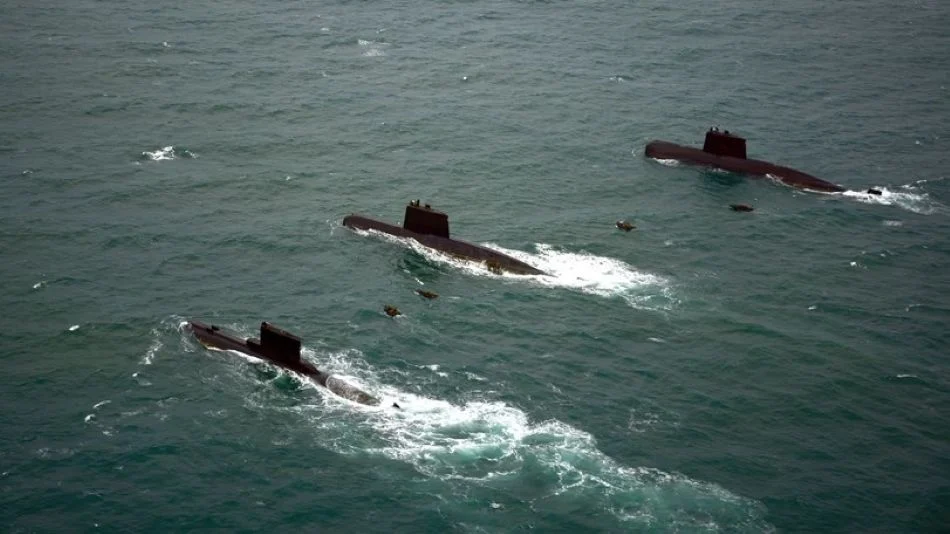
El jefe del Estado Mayor Conjunto, Marcelo Dalle Nogare, confirmó las propuestas europeas durante un almuerzo en el Rotary Club.