El Creador de Mercado Libre Salió a Cruzar a la Entidad Monetaria por la Fórmulas Que Exige Mostrar a las Billeteras
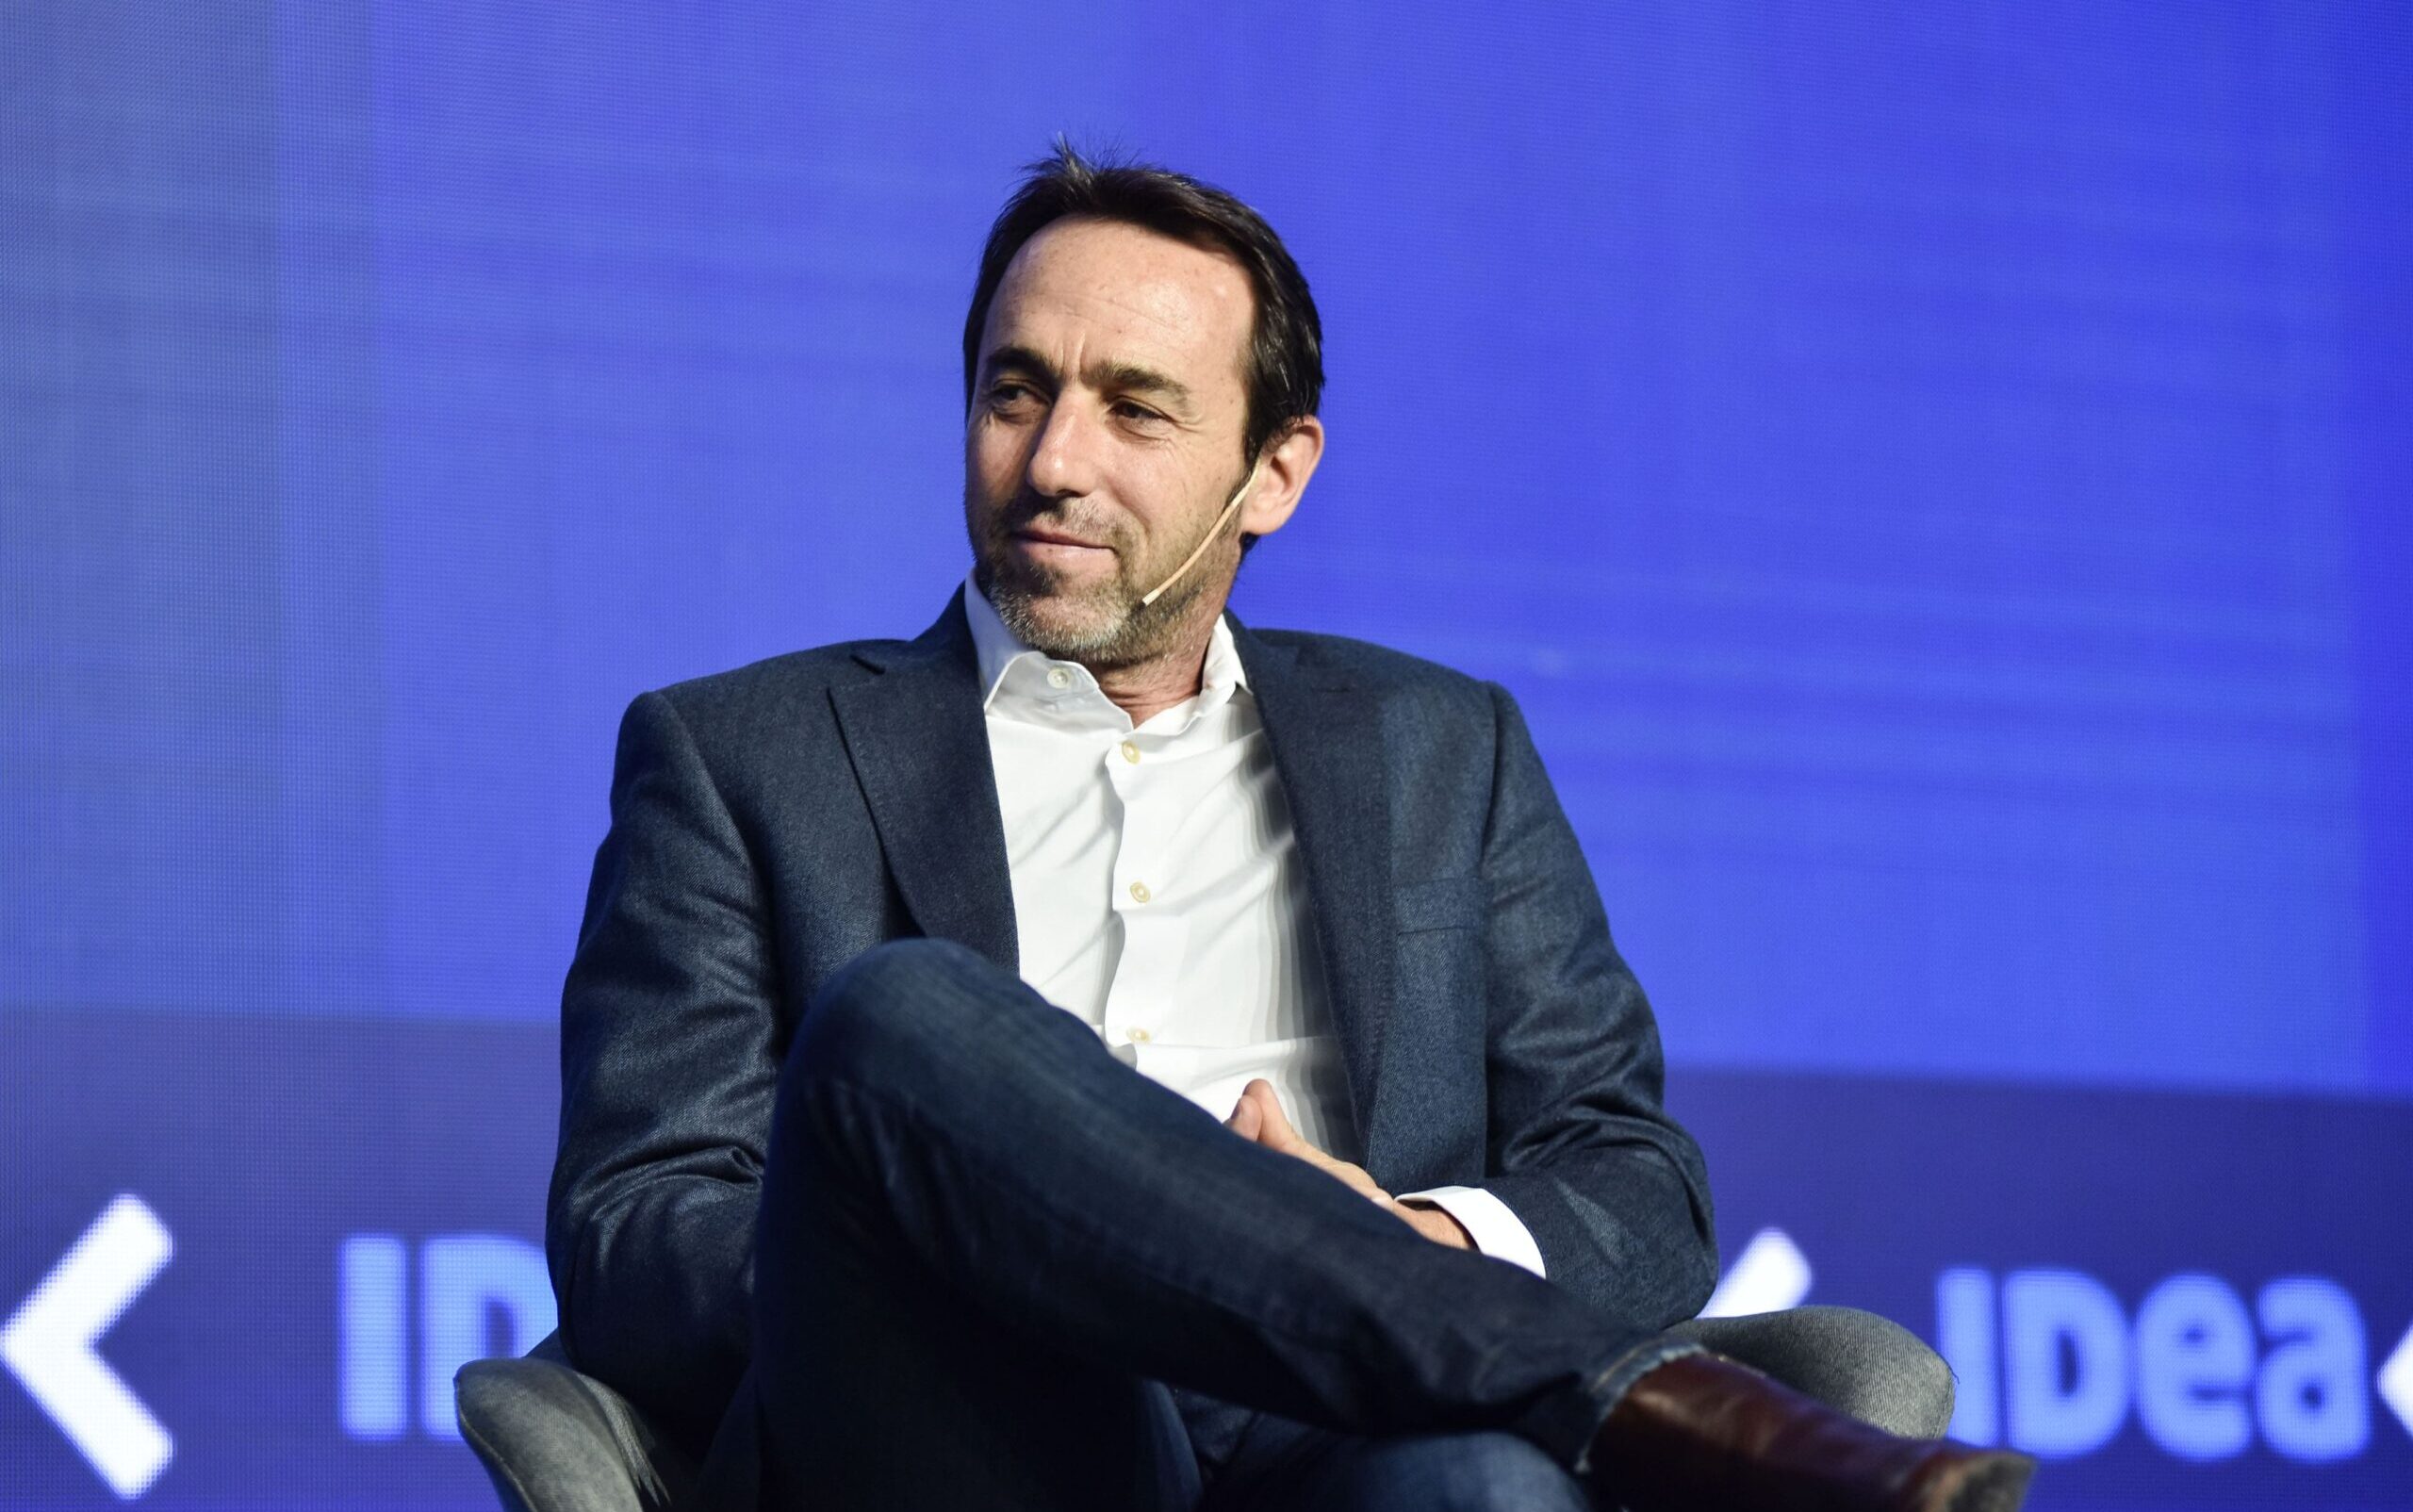
Una nueva controversia sacudió el ecosistema fintech y el sector bancario tras las duras declaraciones emitidas por Marcos Galperin, el fundador de Mercado Libre. El empresario apuntó directamente contra la normativa del Banco Central de la República Argentina que fuerza a bancos, financieras y billeteras digitales a exhibir el Costo Financiero Total Efectivo Anual (CFTEA) al momento de simular un préstamo. A través de sus perfiles en plataformas digitales, el ejecutivo tildó a este indicador obligatorio como una métrica errónea, engañosa e irreal que termina inflando el precio real del crédito que perciben los usuarios en el día a día.
La polémica se encendió a partir de una publicación realizada por el economista Agustín Etchebarne, quien compartió la simulación de un microcrédito concedido por la plataforma Mercado Pago para ilustrar un mensaje sobre educación financiera. En la captura subida a redes se observaba que por un monto prestado de 10.000 pesos a saldar en un año, el indicador exigido por la autoridad monetaria trepaba por encima del triple dígito, disparando la reacción del fundador del gigante del comercio electrónico, quien desmintió la validez contable del cálculo impuesto por la regulación vigente.
Capitalización de Intereses, Riesgo Crediticio y la Postura del BCRA
El argumento de Galperin se centró en la metodología matemática que utiliza el organismo regulador para armar esa tasa representativa. Según explicó el empresario, el coeficiente oficial asume de forma equivocada que el interés se reitera y capitaliza mes a mes, partiendo de la premisa de que el cliente renueva el préstamo de manera ininterrumpida a lo largo de doce meses. En el universo de los microcréditos de consumo que otorga la billetera virtual, esa bola de nieve no se verifica en la práctica diaria de la inmensa mayoría de los usuarios que saldan sus obligaciones en el plazo pactado.
Por su parte, desde la óptica del Banco Central se defiende el uso del CFTEA como el indicador más transparente e integral para resguardar a los consumidores. La fórmula del organismo no solo pondera la Tasa Nominal Anual y la tasa efectiva, sino que suma al paquete todos los costos periféricos asociados a la operación: desde comisiones administrativas, sellados e impuestos locales hasta seguros de vida. La meta institucional es brindarle al tomador una radiografía completa de cuánto dinero saldrá de su bolsillo, evitando sorpresas desagradables al momento de pagar las cuotas.
Evaluaciones de Perfil, Microcréditos y la Discusión por las Tasas
No es la primera vez que la política crediticia de las plataformas virtuales queda en el ojo de la tormenta mediática. Ante las críticas por las tasas elevadas en préstamos de montos pequeños, desde la empresa explicaron que la tasa de interés se ajusta según el perfil de riesgo de cada persona. Para aquellos clientes bancarizados o con un historial intachable dentro de la aplicación, las condiciones resultan sumamente competitivas frente a la banca tradicional. En cambio, cuando se trata de usuarios informales o sin antecedentes crediticios, la primera línea de financiamiento arranca con montos bajos y tasas más altas para cubrir el riesgo de mora.
A medida que el cliente cumple en tiempo y forma con sus primeros pagos, la plataforma recalibra el algoritmo de scoring: los límites de crédito se amplían automáticamente y la tasa baja de manera progresiva. La discusión de fondo refleja el choque entre el modelo de inclusión financiera mediante algoritmia que impulsan las fintech y el esquema de supervisión tradicional que busca mantener la autoridad monetaria para proteger al usuario financiero en todo el país.