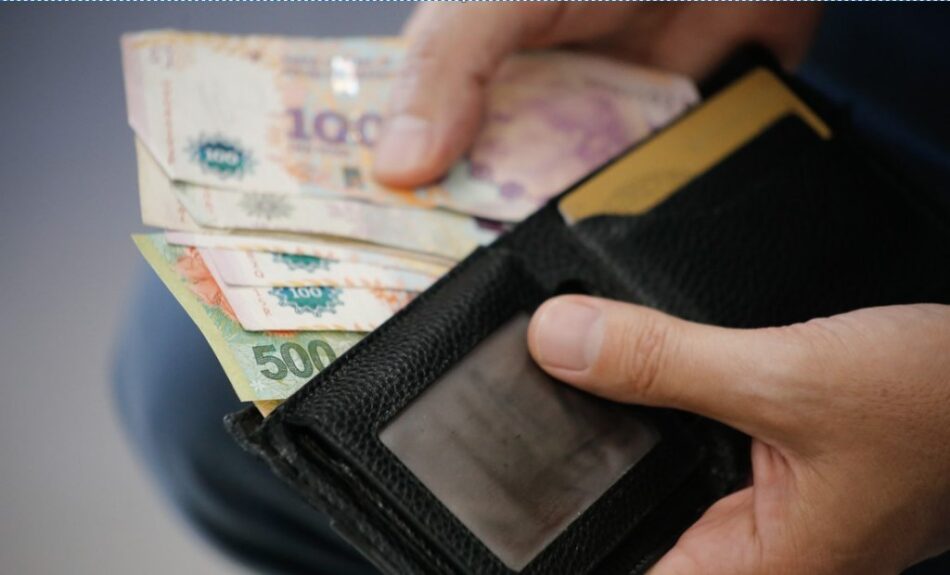
El deterioro de los salarios reales y las altas tasas de financiamiento provocaron un marcado incremento en la morosidad de los hogares. De acuerdo con un informe de la consultora LCG, la irregularidad responde a la contracción del empleo formal y a la imposibilidad de refinanciar pasivos en condiciones favorables.
28% de las personas endeudadas se ubican en situación irregular (categorías 3 a 5 del BCRA).
44% de los consumidores recurrió al pago diferido con tarjeta para comprar alimentos en 2026.
18% alcanza la mora general sobre el monto total prestado, bajando al 15,3% en bancos tradicionales.
El documento señala que el spread aplicado por las entidades financieras impidió el acceso a tasas más convenientes, generando un efecto espiral en el endeudamiento. Ante este escenario, la utilización de la tarjeta de crédito para la compra de alimentos en supermercados pasó del 37% al 44% entre 2023 y 2026, reflejando la necesidad de las familias de financiar consumos básicos.
Radiografía de la deuda por sectores y edades
La irregularidad crediticia presenta mayor gravedad en el sector no bancario, donde las colocaciones de menor cuantía otorgadas por fintech y billeteras virtuales registran un alto nivel de incumplimiento. En préstamos inferiores a $50.000, la mora se ubica en torno al 20%, afectando en mayor proporción a los segmentos jóvenes.
Sin embargo, el informe precisa que el grueso del volumen adeudado se concentra en adultos de entre 30 y 70 años. Para este franja poblacional, que abarca a responsables de hogar con comportamientos habitualmente prudentes, el atraso en los pagos representa un indicador directo del deterioro económico estructural que atraviesa la clase media.
Propuestas de prevención y saneamiento del sistema
Frente al incremento del riesgo, LCG descartó las iniciativas que plantean estatizar o transferir la mora de la banca privada a la banca pública. La consultora advirtió que este tipo de salvatajes incentiva la falta de control de riesgos por parte de las entidades originantes y convalida gestiones financieras deficientes.
Para resolver la problemática, el reporte recomienda implementar campañas de educación financiera dirigidas a los usuarios jóvenes. En simultáneo, aconseja al Banco Central adaptar sus normativas para facilitar el retorno rápido a la situación regular y eliminar el mecanismo de “arrastre” de calificaciones negativas entre distintos bancos del sistema.