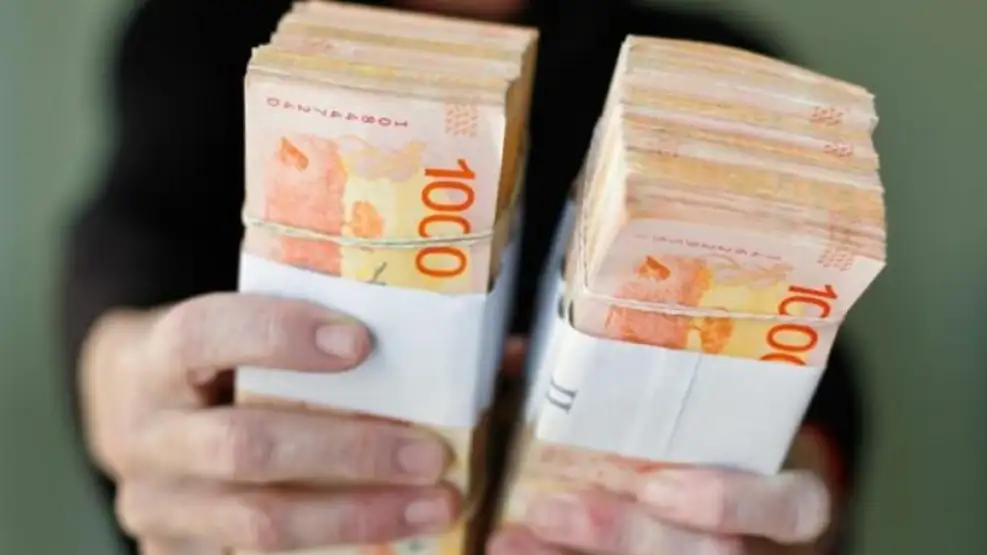
El crédito dejó de ser una herramienta exclusiva del sistema bancario tradicional para convertirse en parte de la rutina diaria de millones de familias. Con la proliferación de aplicaciones de pago, tarjetas de consumo inmediato y préstamos preaprobados accesibles en pocos clics, financiarse nunca fue tan sencillo. Sin embargo, esta democratización del dinero trajo consigo una cara B alarmante: un nivel de morosidad récord en más de dos décadas, reflejando que cada vez más hogares experimentan serios obstáculos para honrar sus compromisos financieros.
El dilema se profundiza cuando el endeudamiento pierde su propósito original —financiar un bien de capital o atravesar un imprevisto excepcional— y muta hacia una extensión artificial del ingreso mensual. Cubrir el resumen de la tarjeta con mínimos, utilizar descubiertos bancarios sistemáticamente o sacar un préstamo nuevo para pagar otro anterior genera una rueda de auxilio momentánea que, en el mediano plazo, eleva de forma exponencial el costo de vida familiar.
El verdadero peligro: entender el costo del dinero
Frente a la asfixia financiera, el interrogante recurrente es cómo actuar cuando las deudas se acumulan. Analistas del mercado coinciden en que la solución no radica en la desesperación por cancelar todo de inmediato, sino en identificar con precisión cuáles son las obligaciones más onerosas, ordenar el presupuesto y negociar mejores condiciones.
Desde Criteria recuerdan que el endeudamiento en sí mismo no es perjudicial, siempre y cuando se utilice con criterio estratégico. “El problema surge cuando se utiliza para financiar gastos corrientes o para cancelar otra deuda. En ese caso, la herramienta financiera se convierte en una forma artificial de sostener un nivel de consumo que los ingresos corrientes no permiten”, advierten.
El primer paso indispensable consiste en calcular el Costo Financiero Total (CFT), una variable que nuclea tasas, comisiones y seguros asociados. Analizar únicamente la cuota mensual o una tasa nominal engañosa suele ser la trampa en la que caen muchos consumidores. Como subraya el especialista en finanzas personales Gastón Lentini, la clave radica en “entender el precio del dinero que nos prestan para cancelar primero las deudas más caras”, bajo la misma lógica con la que un Estado renegocia sus pasivos soberanos buscando tasas de interés inferiores.
Cuándo conviene endeudarse y qué evitar
Tomar un nuevo crédito solo resulta rentable y aconsejable si funciona como un mecanismo de sustitución: reemplazar una deuda usurera por una alternativa de menor costo. Por el contrario, si el préstamo se destina a cubrir la brecha entre ingresos deprimidos y gastos cotidianos, la medida solo posterga el colapsorio económico.
Asimismo, los expertos enfatizan la necesidad de evitar el aislamiento de las deudas. Agrupar en un registro único el total de las obligaciones —con detalle de saldo, cuota, tasa y fecha de vencimiento— permite dimensionar el porcentaje real del ingreso mensual que ya se encuentra comprometido.
Negociar a tiempo: la salida antes del default
Cuando las cuotas se vuelven impagables, optar por el silencio o desinstalar las aplicaciones financieras no representa una alternativa viable. Lejos de desaparecer, el problema tiende a judicializarse y agravarse.
La recomendación fundamental es acercarse proactivamente a las entidades acreedoras para estirar plazos, unificar pasivos o conseguir una baja en las tasas de interés. Reestructurar las condiciones de pago con los bancos es un paso fundamental para adecuar los compromisos a la capacidad real de generación de ingresos.
En definitiva, en un ecosistema económico donde pedir dinero está al alcance de un teléfono celular, la decisión financiera más inteligente y urgente suele ser la más simple: aprender a decir no a un nuevo crédito innecesario y ordenar las cuentas antes de que la morosidad asfixie el futuro familiar.